Autor: Abelardo Delgado Pacheco
La Administración no puede regularizar la situación tributaria de un contribuyente mediante argumentos alternativos excluyentes
Según el Tribunal Supremo, ante la eventualidad de que el fraude de ley declarado sea anulado, no es válido que la propia Inspección ofrezca en la liquidación otras alternativas de regularización. En su sentencia 3035/2026, de 7 de julio, la sección segunda de la Sala de lo Contencioso-Administrativo del Tribunal Supremo ha sentado una doctrina […]
La creciente importancia de la residencia fiscal en nuestra jurisprudencia
Los tribunales han emitido en los últimos años numerosas e importantes resoluciones y sentencias que repasamos a continuación que han ido configurando una abundante doctrina sobre los conceptos de centro de intereses económicos, centro de intereses vitales o ausencias esporádicas, o sobre el valor de los certificados de residencia. Durante los últimos años, hemos asistido […]
Entradas en domicilio e inspección tributaria: las claves de la jurisprudencia más reciente del Tribunal Supremo
El Alto tribunal subraya que la obligación de información previa al interesado sobre sus derechos y los términos y alcance de la entrada en el domicilio durante una inspección no queda satisfecha con la entrega del anexo informativo que acompaña habitualmente a la propia comunicación de inicio del procedimiento. El Tribunal Supremo ha dictado recientemente […]
La concesión de beneficios tributarios basados en la residencia fiscal vulnera el principio de igualdad
El Tribunal Constitucional concluye de este modo en relación con la aplicación del tipo reducido del AJD que la normativa gallega regula para las sociedades de garantía recíproca con domicilio social en el territorio de la comunidad autónoma de Galicia, pero sus conclusiones (apoyadas en la jurisprudencia del TJUE) se proyectan, indudablemente, sobre otros beneficios […]
La responsabilidad tributaria tras la reciente jurisprudencia del Tribunal Supremo
En diversas sentencias, el Tribunal Supremo insiste en la necesidad de probar la culpabilidad de los administradores de sociedades que han cometido infracciones tributarias o de indagar en la existencia de responsables solidarios antes de derivar la responsabilidad en responsables subsidiarios. La Administración ha venido reaccionando a las dificultades en el cobro de deudas tributarias, […]
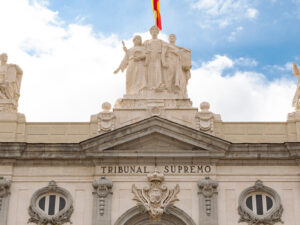
La reciente evolución de la jurisprudencia sobre las normas antiabuso
El Tribunal Supremo ha dictado recientemente varias sentencias de gran importancia sobre la aplicación de los artículos 13, 15 y 16 de la Ley General Tributaria (en adelante LGT), unas sentencias que afectan igualmente a la aplicación de la doctrina del llamado “segundo tiro”. Las sentencias más destacadas son la de 29 de abril de […]